Sú škody spôsobené tornádom kryté v poistnej zmluve?
Prvý mesiac po nahlásení poistnej udalosti je dôležitý: poisťovňa má v tejto lehote skončiť šetrenie, ak tomu nebránia okolnosti. Škody spôsobené tornádom sa pritom spravidla neposudzujú podľa samostatnej položky s názvom tornádo, ale podľa krytia víchrice alebo búrlivého vetra v poistnej zmluve. Pre rodinu, ktorá potrebuje zabezpečiť bývanie aj opravu domu, preto rozhodujú konkrétne podmienky, poistná suma a rýchly postup po udalosti.
Poistenie domu samo osebe nemusí pokrývať zariadenie domácnosti, vedľajšie stavby ani náhradné ubytovanie v rozsahu, ktorý rodina potrebuje. Skôr než dôjde k škode, oplatí sa skontrolovať, čo je v zmluve poistené a či poistná suma zodpovedá dnešným nákladom na obnovu. Približne 40 percent domov a bytov na Slovensku podľa dostupných odhadov nemá adekvátne poistenie.
Sú škody spôsobené tornádom kryté v poistnej zmluve?
V poistných podmienkach sa tornádo zvyčajne neuvádza ako samostatné živelné riziko. Poisťovňa posudzuje škodu v rámci rizika víchrice alebo búrlivého vetra, ktoré býva súčasťou základného krytia poistenia nehnuteľnosti. Škody spôsobené tornádom preto môžu byť kryté aj vtedy, keď zmluva slovo tornádo vôbec neobsahuje. Rozhoduje však znenie poistnej zmluvy a všeobecných poistných podmienok.
Akú rýchlosť vetra musí zmluva vyžadovať?
Podmienky poisťovní stanovujú hranicu, pri ktorej sa vietor považuje za víchricu. Najčastejšie ide o 75 km/h, na trhu sa však vyskytuje aj hranica od 60 km/h. Overte si preto presné znenie vlastnej zmluvy. Ak najbližšia meteorologická stanica takú rýchlosť nezaznamenala, neznamená to automaticky, že nárok zaniká. Poisťovňa môže skúmať dostupné údaje a okolnosti udalosti; pri spore môže byť podstatný aj meteorologický posudok alebo záznam SHMÚ.
Pred poistnou udalosťou je užitočné vedieť, ako zmluva definuje víchricu, akú má spoluúčasť a či sa krytie vzťahuje na všetky časti domu. Pri uzatváraní alebo úprave zmluvy si porovnajte rozsah poistenia nehnuteľnosti a domácnosti. Ide o dve odlišné časti ochrany: stavba a jej pevné súčasti nie sú to isté ako nábytok, oblečenie či elektronika.
Ktoré časti majetku môžu byť výlukou?
Fóliovníky, skleníky, oporné múry a samotný pozemok patria medzi časté sporné položky. Nemusia byť poistené vôbec alebo sa na ne môže vzťahovať osobitný limit. Rovnako si overte, či zmluva zahŕňa garáž, altánok, plot, fotovoltické panely a ďalšie vedľajšie stavby. Pri oplotení a bráne môžu byť dôležité samostatné limity, preto pomôže preveriť si poistenie vedľajších stavieb a oplotenia.
Poistná zmluva môže obsahovať aj výluky pre stavby vo výstavbe, nekolaudované objekty alebo škody súvisiace so zanedbanou údržbou. Staršia strecha nie je sama osebe automatickým dôvodom na zamietnutie plnenia, ale poisťovňa môže posudzovať, či jej stav prispel k rozsahu škody. Pred uzatvorením poistky sa oplatí prejsť si aj situácie, pri ktorých poisťovňa škodu na dome nemusí uhradiť.
Upozornenie: Ani pri úplnom zničení domu poisťovňa automaticky nevyplatí celú sumu potrebnú na novú stavbu. Ak je poistná suma nižšia než hodnota domu, môže sa plnenie podľa § 798 Občianskeho zákonníka krátiť pre podpoistenie. Výrazný rozdiel sa ukáže najmä pri totálnej škode.
Kryje poistka hospodárske budovy a poľnohospodársku techniku?
Škody spôsobené tornádom na hospodárskych objektoch sa posudzujú podľa toho, či sú konkrétne stavby uvedené v poistnej zmluve a ako sú v nej definované. Poistený rodinný dom automaticky neznamená, že sú poistené aj stodola, dielňa, maštaľ, sklad alebo prístrešok na stroje. Skontrolujte zoznam poistených objektov, ich poistné sumy a prípadné limity pre vedľajšie stavby.
Poľnohospodárska technika, náradie, krmivo a uskladnená úroda nie sú tým istým čo samotná budova. Poistenie nehnuteľnosti spravidla chráni stavbu a pevné stavebné súčasti, nie automaticky obsah objektu ani podnikateľský majetok. Pre techniku preto treba overiť, či je zahrnutá v poistení domácnosti, v osobitnom majetkovom poistení alebo v inom dojednanom krytí. Pri zariadení domu platí podobné rozlíšenie; podrobnejšie ho vysvetľuje článok o rozdiele medzi poistením stavby a vybavenia.
Škody spôsobené tornádom na streche skladu môžu zahŕňať aj následné zatečenie. Ak vietor odkryje strechu a dážď poškodí uskladnené veci, poisťovňa bude skúmať príčinnú súvislosť aj to, či vlastník urobil primerané kroky na obmedzenie ďalšej škody. Pri technike a zásobách si preto odfoťte miesto, rozsah poškodenia aj jednotlivé poškodené predmety. Zariadenie domácnosti vrátane elektroniky sa posudzuje osobitne; jeho rozsah vysvetľuje aj poistenie nábytku, spotrebičov a elektroniky.
Ak rodina býva v prenajatom dome alebo byte, škoda na stavbe sa rieši s vlastníkom, kým poškodené veci nájomcu patria do jeho vlastného majetkového krytia. Pri takomto bývaní je vhodné rozlišovať poistenie nehnuteľnosti určenej na prenájom od poistenia osobných vecí nájomníka. Pri objekte prenajímanom hosťom krátkodobo si vlastník overí aj poistenie bytu na krátkodobý prenájom, pretože spôsob využívania nehnuteľnosti môže byť pre zmluvu podstatný.
Čo platí pre chatu a dlhodobo neobývaný dom?
Chata ani rekreačný objekt nie sú automaticky vylúčené z poistenia pre svoju polohu alebo sezónne využívanie. Rozhodujú však dojednané podmienky, poistná suma a prípadné obmedzenia pre neobývané stavby. Skontrolujte, či poistná zmluva správne uvádza spôsob užívania objektu a či sa krytie vzťahuje aj na vedľajšie stavby či vybavenie.
Pri dlhodobo neobývanej nehnuteľnosti môže byť praktickým problémom, že vlastník po víchrici škodu nezistí hneď. Oneskorenie môže viesť k ďalšiemu zatekaniu alebo k zhoršeniu poškodenia. Keď sa o udalosti dozviete, oznámte ju poisťovni bez zbytočného odkladu a zdokumentujte, kedy ste škodu zistili. Ak ste pre neprístupnosť objektu nemohli vykonať provizórne zabezpečenie, vysvetlite okolnosti a doložte ich, ak je to možné.
Škody spôsobené tornádom môžu na chate zasiahnuť aj pevné stavebné súčasti, kým nábytok a spotrebiče patria do poistenia domácnosti. Ak sa objekt počas rekonštrukcie alebo prístavby menil, oznámte zmenu poisťovni a preverujte, či rozsah krytia zodpovedá aktuálnemu stavu. Užitočné je preveriť si aj poistenie počas rekonštrukcie. Pri drevostavbe treba zohľadniť konštrukčný typ, pretože podmienky môžu byť odlišné; pozrite si aj informácie o poistení drevodomu.
Ako postupovať po tornáde a zmierniť škodu?
Najprv zaistite ľudí a zdokumentujte stav
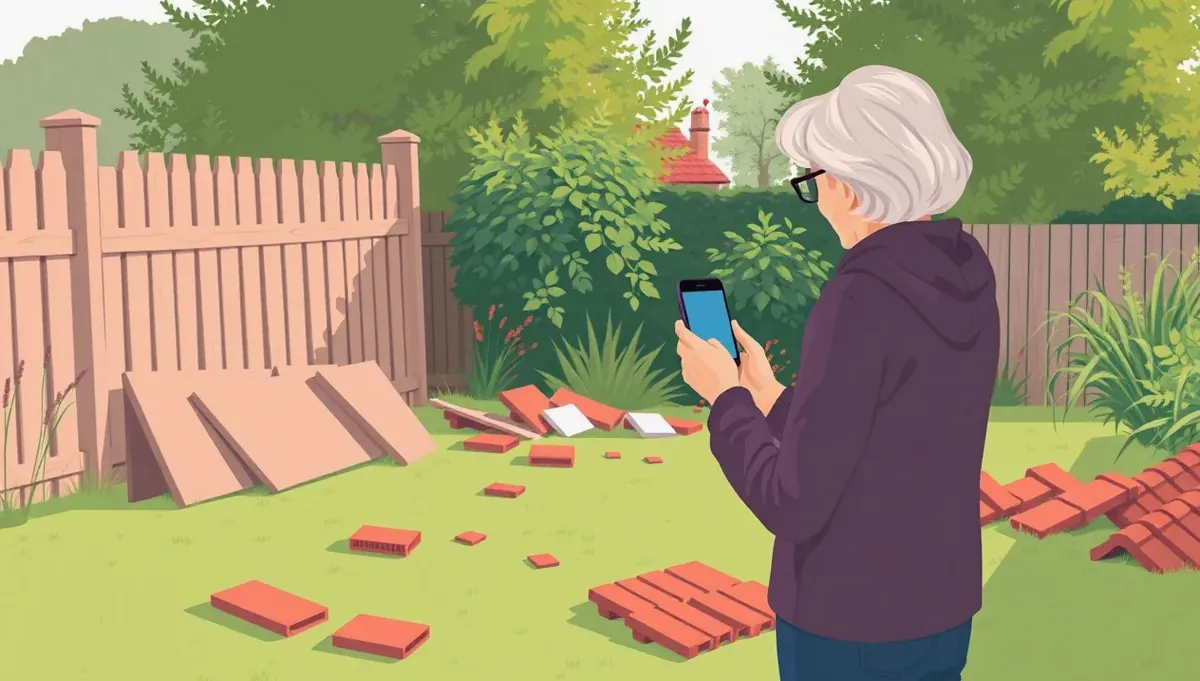
Keď pominie bezprostredné nebezpečenstvo, najprv skontrolujte bezpečnosť členov domácnosti. Do poškodeného domu nevstupujte, ak hrozí zrútenie konštrukcie alebo zásah elektrickým prúdom; stav môže posúdiť statik či príslušné zložky. Ešte pred odpratávaním, ak to situácia umožňuje, urobte fotografie a video celého objektu, jednotlivých miestností, strechy, poškodených vecí aj trosiek. Zaznamenajte dátum a uschovajte dostupné doklady o majetku a opravách.
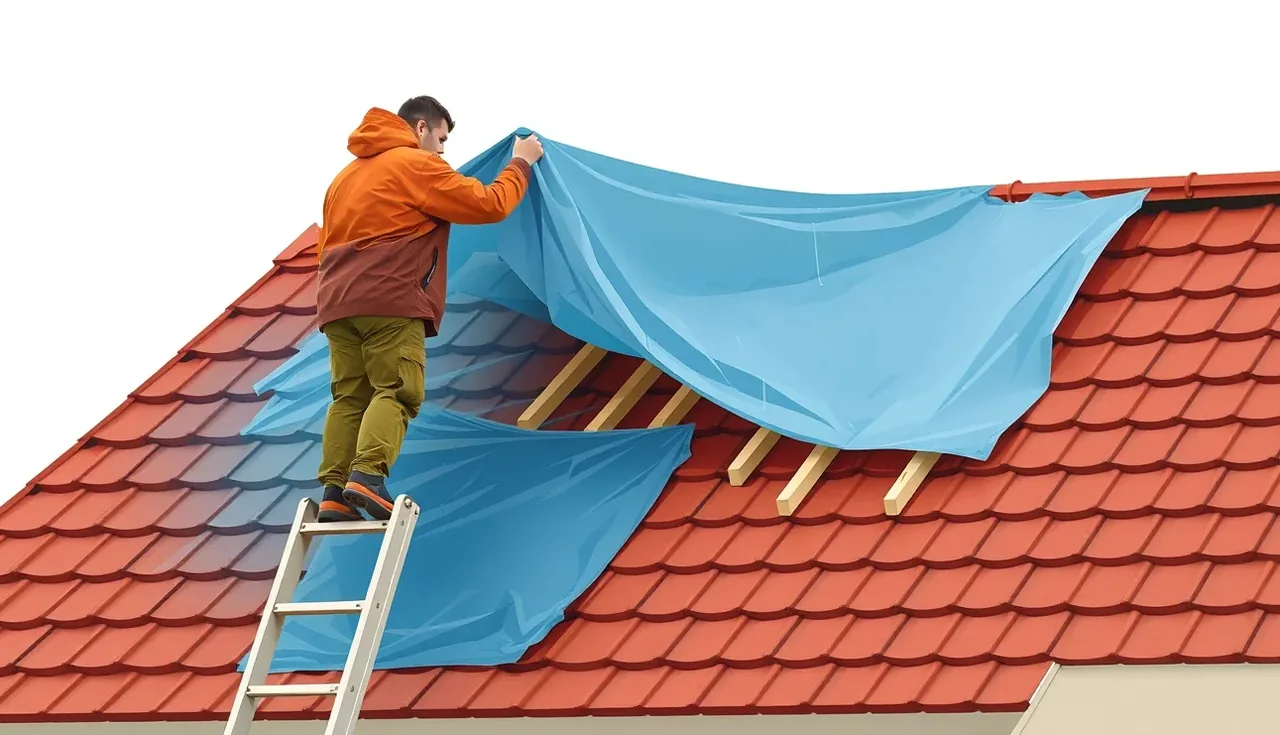
Podľa § 816 Občianskeho zákonníka má poistený povinnosť urobiť primerané opatrenia na odvrátenie hroziacej škody a na zmiernenie už vzniknutej škody. Ak je strecha odkrytá, provizórne ju zakryte plachtou alebo zabezpečte odbornú opravu, aby dážď nezničil ďalšie časti domu. Nečakajte nečinne na likvidátora, ak sa škoda ďalej zväčšuje. Pred zásahom aj po ňom však stav zdokumentujte a odložte faktúry za materiál, prácu a odvoz odpadu.
Odpratávacie a zachraňovacie náklady môžu byť hradené nad rámec poistnej sumy, často v limite 5 až 20 percent poistnej sumy; v niektorých prípadoch môže byť limit vyšší. Presnú hranicu určuje zmluva. Pred odvozom sutiny odfoťte poškodené veci a materiál, urobte ich zoznam a uschovajte doklady. Ak je statik nariadil stavbu zbúrať ešte pred obhliadkou, zdokumentujte jeho pokyny a bezodkladne kontaktujte poisťovňu.
Nahláste udalosť a sledujte termíny
Podľa § 797 Občianskeho zákonníka treba poistnú udalosť oznámiť poisťovni bez zbytočného odkladu. Nahlásenie neodkladajte do ukončenia opráv. Poisťovni poskytnite údaje o zmluve, mieste a čase škody, opíšte poškodenie a priebežne dopĺňajte požadované doklady. Termíny, ktoré sa týkajú oznámenia a výplaty, sú tieto:
| Čo treba urobiť | Lehota | Praktický postup |
|---|---|---|
| Oznámiť poistnú udalosť | Bez zbytočného odkladu | Nahláste škodu hneď, keď to bezpečnostná situácia dovolí. |
| Skončiť šetrenie | Do 1 mesiaca od oznámenia | Ak šetrenie pokračuje, informujte sa o dôvode a ďalších podkladoch. |
| Požiadať o preddavok | Pri dlhšom šetrení | Ak potrebujete peniaze na nevyhnutné opravy, požiadajte o primeraný preddavok. |
| Vyplatiť poistné plnenie | Do 15 dní po skončení šetrenia | Overte, či je výplata vinkulovaná v prospech banky. |
Ak poisťovňa šetrenie do mesiaca neskončí, pri dlhšom šetrení máte podľa zákona právo požiadať o primeraný preddavok na poistné plnenie. Nejde o automatickú výplatu bez žiadosti. Uveďte, na čo preddavok potrebujete, a doložte napríklad rozpočet nevyhnutného provizórneho zabezpečenia. Po skončení šetrenia je poistné plnenie splatné do 15 dní.
Pri určovaní plnenia sa môže uplatniť podpoistenie. Ilustračný výpočet: ak má dom hodnotu na obnovu 200 000 €, ale poistná suma je len 150 000 €, pomer poistnej sumy k hodnote domu je 75 percent. Pri uznanej škode 80 000 € by pomerné plnenie pred spoluúčasťou a ďalšími limitmi vychádzalo na 60 000 €. Presný výpočet závisí od zmluvy a posúdenia škody. Poistná suma sa preto oplatí kontrolovať po rekonštrukcii, prístavbe aj pri raste nákladov na stavebné práce.
Pri neobývateľnom dome si uplatnite aj prípadné náklady na náhradné ubytovanie. Typický zmluvný limit môže byť do 50 € na deň, najviac 90 dní, ale konkrétnu výšku a podmienky treba overiť v poistnej zmluve. Ak je nehnuteľnosť financovaná hypotékou, výplatu môže ovplyvniť vinkulácia v prospech banky. Skôr než podpíšete dohodu o konečnej výške plnenia, porovnajte ju s rozpočtom opravy a skontrolujte spoluúčasť aj uplatnené limity.
Kontrolný zoznam pre domácnosť
- Uistite sa, že sú členovia domácnosti v bezpečí a poškodený dom možno bezpečne skontrolovať.
- Odfoťte stav domu, domácnosti, vedľajších stavieb a poškodených vecí pred odpratávaním.
- Oznámte poistnú udalosť poisťovni bez zbytočného odkladu.
- Zakryte odkrytú strechu alebo inak primerane zabráňte ďalšiemu zatekaniu.
- Odložte faktúry za provizórne opravy, materiál, odvoz sutiny a náhradné ubytovanie.
- Požiadajte o preddavok, ak sa šetrenie predlžuje a potrebujete financovať nevyhnutné práce.
- Skontrolujte poistnú sumu, spoluúčasť, limity a prípadnú vinkuláciu banke.
Kedy sa nárok na poistné plnenie premlčí?
Nárok na poistné plnenie nemá neobmedzenú lehotu. Podľa § 101 v spojení s § 104 Občianskeho zákonníka je premlčacia lehota tri roky a začína plynúť rok po vzniku poistnej udalosti. V praxi to znamená, že odkladanie komunikácie s poisťovňou alebo čakanie na opravu domu môže ohroziť možnosť nárok včas uplatniť. Poistnú udalosť preto oznámte hneď a uschovajte si potvrdenie o nahlásení, korešpondenciu aj všetky podklady k škode.
Premlčanie nie je to isté ako lehota na oznámenie škody. Oznámenie treba urobiť bez zbytočného odkladu, kým premlčacia lehota sa týka samotného práva na plnenie. Ak poisťovňa žiada doplnenie dokladov, reagujte včas a veďte si prehľad o tom, čo ste odoslali. Pri nezhode o rozsahu škody si pripravte vlastný rozpočet opravy a požiadajte o vysvetlenie jednotlivých položiek likvidácie.
Časté otázky
Čo ak meteorologická stanica nezaznamenala vietor nad zmluvný limit?
Rozhodujú podmienky zmluvy a dostupné dôkazy o udalosti. Požiadajte poisťovňu o vysvetlenie, z akých údajov pri posúdení vychádza, a predložte fotografie či meteorologické podklady, ktoré máte k dispozícii.
Môžem strechu zakryť ešte pred obhliadkou likvidátora?
Áno, ak tým primerane zabránite ďalšej škode. Najprv, ak je to bezpečné, stav odfoťte a uschovajte doklady za vykonané práce a materiál.
Môžem dostať peniaze ešte počas šetrenia?
Ak sa šetrenie predlžuje, môžete požiadať o primeraný preddavok na poistné plnenie. Poisťovni doložte, prečo peniaze potrebujete a aké nevyhnutné náklady vás čakajú.
Čo ak na dom spadol strom zo susedovho pozemku?
Škodu bezodkladne nahláste svojej poisťovni a zdokumentujte miesto aj poškodenie. Otázku zodpovednosti suseda treba posúdiť podľa okolností, napríklad či išlo o nepredvídateľnú udalosť alebo zanedbanú údržbu stromu.